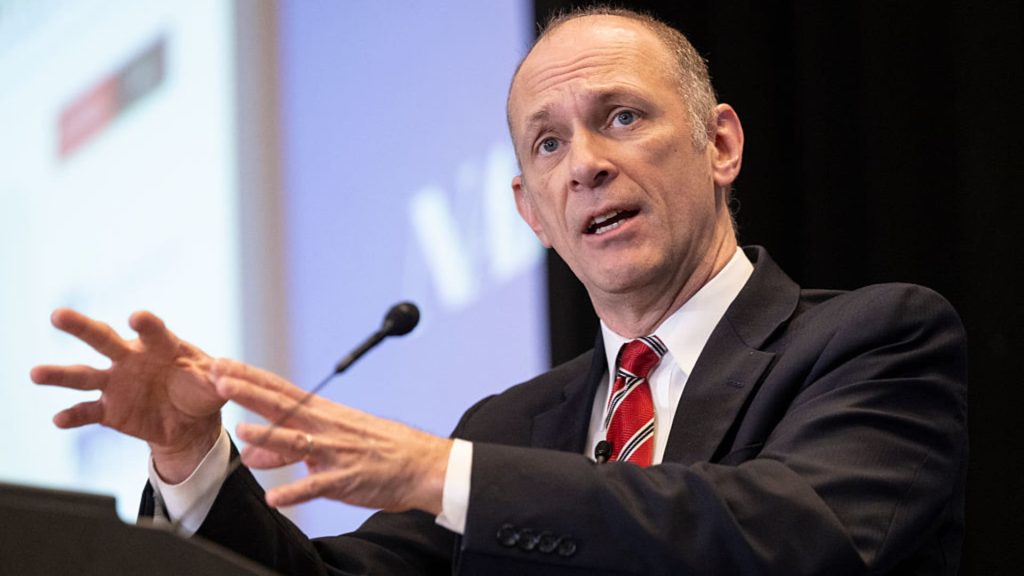
芝加哥联储主席奥斯坦·古尔斯比11月10日表示,美国最新通胀报告令人担忧,持续形成的价格压力需要认真应对。他关注关税影响迟迟没有消退,以及服务业通胀继续高企,但没有据此承诺支持美联储在12月会议上加息。
美国劳工统计局当天上午公布的数据显示,10月经季节调整的消费者价格指数(CPI)环比上涨0.4%,超过经济学家的预期,已是连续第三个月出现较大涨幅。剔除波动较大的食品和能源后的核心CPI环比上涨约0.3%。这份报告出炉时,联储官员正权衡下一次利率决定,并评估假如数据继续偏热,未来数月是否需要加快收紧。
关税、服务业价格与通胀预期受到关注
古尔斯比在接受PBS《新闻一小时》采访时说,他原先希望关税等推高物价的因素能够逐渐减弱,但没有看到这种变化;服务业价格持续上涨也令他不安。无论企业、非营利机构还是普通消费者,他接触的人群都把高物价当作重要问题。
他还担心,在价格涨幅多年高于理想水平后,家庭和企业可能开始预期通胀长期偏高。如果这种预期形成,之后让通胀降温的过程可能更加痛苦。不过,古尔斯比强调,自己不愿过早锁定下一次会议或更远几次会议的具体立场,因此没有明确说明是否支持12月加息。
美联储9月曾加息25个基点,将联邦基金利率目标区间提高至3.75%—4.00%,10月则决定按兵不动。25个基点通常是美联储单次调整利率的常见幅度,而偏热的10月数据让更大幅度行动再次进入官员与市场的讨论。25个基点相当于0.25个百分点,50个基点相当于0.50个百分点。沃勒讨论的单次力度是通常调整幅度的两倍,洛根提出的则是分两次完成收紧。
官员对加息速度持不同看法
美联储理事克里斯托弗·沃勒11月10日早些时候在伦敦表示,假如通胀报告偏热,他可能主张12月加息50个基点。他提出的条件是核心CPI环比涨幅在0.3%左右,认为在这种情况下,较大幅度加息应成为讨论选项。数小时后公布的数据恰好达到这一水平,但这仍是沃勒的政策判断,并非委员会已经作出的决定。
达拉斯联储主席洛里·洛根在数据公布后表示,她认为还需要再进行两次、每次25个基点的加息。她同时指出,今年冬天可能有条件比联邦公开市场委员会(FOMC)今秋迄今的步调行动得更快。
费城联储主席安娜·保尔森的主张则较为渐进。她承认通胀压力仍然存在,但认为美联储不必过快行动,目前继续逐步收紧似乎更合适。她表示,具体路径应由经济条件的变化决定,自己会密切跟踪数据。
沃勒、洛根和保尔森均为2026年FOMC投票成员,将在12月这一年内最后一次会议上参与利率表决。古尔斯比则将在2027年拥有投票权。这些不同意见说明,官员们关注同一组通胀风险,对行动速度和幅度却没有完全一致的主张。
这些主张分别涉及通胀风险、行动速度和单次调整幅度。担忧通胀持续,并不自动对应某一种加息方案;主张再加息两次,也不等于承诺在同一次会议加息50个基点。个人官员的事前意见、委员会最终表决与期货市场概率,属于不同层面的信息,不能互相替代。
市场预期集中于25或50个基点
10月CPI公布及多位官员发言后,截至11月11日,芝商所FedWatch工具对应的联邦基金利率期货定价已完全指向12月加息,分歧主要落在加息25个基点还是50个基点。期货市场为12月加息50个基点给出的概率为15%。
更远一些的定价显示,利率在2027年1月会议时升至4.25%—4.50%区间的概率为60%,相当于一次50个基点加息或两次25个基点加息;届时升至4.50%—4.75%区间的概率为10%。这些数字描述的是当时的市场定价,会随新信息改变,不能视为美联储已公布的利率路线。